Domain mietergenossenschaft.de kaufen?
Wir ziehen mit dem Projekt
mietergenossenschaft.de um.
Sind Sie am Kauf der Domain
mietergenossenschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mietergenossenschaft.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
IT-Mitbestimmung 4.0, Fachbücher von Niclas HerbothDas Werk widmet sich der betrieblichen Mitbestimmung bei der Einführung von KI-Systemen zur Arbeitnehmerüberwachung und damit einer der zukunftsweisendsten Fragestellungen des deutschen Arbeitsrechts. Ausgangspunkt der Untersuchung ist der Befund, dass sich die Überwachung mit KI-Systemen in tatsächlicher Hinsicht wesentlich von jener mit herkömmlicher Software unterscheidet - hierauf muss das Mitbestimmungsrecht aus § 87 Abs. 1 Nr. 6 BetrVG reagieren. Die Arbeit klärt, ob der Betriebsrat die Einführung eines KI-Systems insgesamt verhindern kann und wie mit intransparenten Systemen umzugehen ist. Zudem untersucht sie, ob dem Betriebsrat bei der Umsetzung der Pflichten des Arbeitgebers aus der KI-Verordnung Mitbestimmungsrechte zukommen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die regenerative Genossenschaft, Fachbücher von Thomas HannIn einer Welt im Wandel bieten Genossenschaften eine starke Antwort auf die sozialen, ökologischen und ökonomischen Herausforderungen unserer Zeit. Dieses Buch zeigt praxisnah, wie Sie eine Genossenschaft gründen, wirtschaftlich erfolgreich führen und gleichzeitig einen positiven Beitrag für Gesellschaft und Umwelt leisten können. Es ist ein praktischer Leitfaden, der Sie Schritt für Schritt durch den Gründungsprozess führt und dabei die Kernprinzipien von Zusammenarbeit, Verantwortung und gemeinschaftlichem Wachstum in den Mittelpunkt stellt. Genossenschaften sind mehr als nur wirtschaftliche Organisationen – sie sind lebendige Netzwerke, die Menschen verbinden und Werte schaffen, die weit über den finanziellen Gewinn hinausgehen. In diesem Buch erfahren Sie, wie Sie eine Genossenschaft aufbauen, die den Bedürfnissen der Mitglieder gerecht wird und auch einen nachhaltigen Beitrag zu einer besseren Gesellschaft leistet. Mit klaren Anleitungen, inspirierenden Beispielen und praxisorientierten Werkzeugen lernen Sie, wie Sie Verantwortung übertragen können, Veränderung vorantreiben und dabei ein starkes Fundament für eine gemeinschaftliche Zukunft schaffen. Werden Sie Teil einer Bewegung, die Ihre Lebensumgebung regeneriert und Unabhängigkeit von zentralen Versorgungssystemen schafft – für sich und alle, die nach Ihnen kommen! Genossenschaften sind der Weg, um gemeinsam wachsen und gedeihen zu lassen, was man für ein gutes Leben braucht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
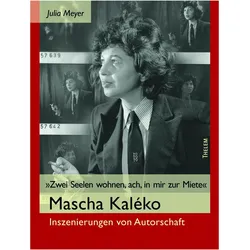
quot;Zwei Seelen wohnen ach in mir zur Miete", Fachbücher von Julia MeyerDas Fachbuch "Zwei Seelen wohnen ach in mir zur Miete" von Julia Meyer bietet eine umfassende literaturwissenschaftliche Auseinandersetzung mit dem Gesamtwerk der bedeutenden deutschsprachigen Dichterin Mascha Kaléko. Kaléko, die zwischen 1907 und 1975 lebte, erlangte in den letzten Jahren wieder an Popularität, nachdem sie lange Zeit in Vergessenheit geraten war. Dieses Buch beleuchtet die verschiedenen Wirkungsorte der Autorin – Berlin, New York und Jerusalem – und thematisiert die Zerrissenheit, die durch Flucht und Vertreibung geprägt ist. Die Analyse ihrer Werke erfolgt im Kontext der kulturpolitischen Rahmenbedingungen, die für jüdische Schriftsteller in der Weimarer Republik, während des Nationalsozialismus und im Exil von Bedeutung waren. Mit 444 Seiten bietet das Buch eine tiefgehende Betrachtung von Kalékos literarischer Eigenständigkeit und ihrer Rolle in der Aufmerksamkeitsökonomie der damaligen Zeit.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sportradar ***SpeedTrac*** - zur MieteDieses einfache Geschwindigkeitsmeßgerät kann im Training problemlos eingesetzt werden. Der Mietpreis gilt für 1 Wochenende = Freitag bis Sonntag (Bitte geben Sie am Ende des Bestellvorgangs das gewünschte Wochenende im Nachrichtenfeld an!) Wir berechnen Ihnen 4,90 Euro Versandkosten für die Zusendung. Die Kosten für die Rücksendung übernehmen auch Sie. Wird das Gerät abgeholt und zurück gebracht weil Sie in der Nähe sind sparen Sie sich natürlich die Versandkosten.Unser meist verkauftes Radarmessgerät.Ideal für das Training, für Veranstaltungen oder just for fun.Das Speed Trac ist ideal zur ergänzenden Geschwindigkeits-Messung! Wer hat den schnellsten Aufschlag, wer den kräftigsten Torschuss? Der garantierte Spaß auf jeder Sport- und Spielveranstaltung.45,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
IT-Mitbestimmung 4.0, Fachbücher von Niclas HerbothDas Werk widmet sich der betrieblichen Mitbestimmung bei der Einführung von KI-Systemen zur Arbeitnehmerüberwachung und damit einer der zukunftsweisendsten Fragestellungen des deutschen Arbeitsrechts. Ausgangspunkt der Untersuchung ist der Befund, dass sich die Überwachung mit KI-Systemen in tatsächlicher Hinsicht wesentlich von jener mit herkömmlicher Software unterscheidet - hierauf muss das Mitbestimmungsrecht aus § 87 Abs. 1 Nr. 6 BetrVG reagieren. Die Arbeit klärt, ob der Betriebsrat die Einführung eines KI-Systems insgesamt verhindern kann und wie mit intransparenten Systemen umzugehen ist. Zudem untersucht sie, ob dem Betriebsrat bei der Umsetzung der Pflichten des Arbeitgebers aus der KI-Verordnung Mitbestimmungsrechte zukommen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Die regenerative Genossenschaft, Fachbücher von Thomas HannIn einer Welt im Wandel bieten Genossenschaften eine starke Antwort auf die sozialen, ökologischen und ökonomischen Herausforderungen unserer Zeit. Dieses Buch zeigt praxisnah, wie Sie eine Genossenschaft gründen, wirtschaftlich erfolgreich führen und gleichzeitig einen positiven Beitrag für Gesellschaft und Umwelt leisten können. Es ist ein praktischer Leitfaden, der Sie Schritt für Schritt durch den Gründungsprozess führt und dabei die Kernprinzipien von Zusammenarbeit, Verantwortung und gemeinschaftlichem Wachstum in den Mittelpunkt stellt. Genossenschaften sind mehr als nur wirtschaftliche Organisationen – sie sind lebendige Netzwerke, die Menschen verbinden und Werte schaffen, die weit über den finanziellen Gewinn hinausgehen. In diesem Buch erfahren Sie, wie Sie eine Genossenschaft aufbauen, die den Bedürfnissen der Mitglieder gerecht wird und auch einen nachhaltigen Beitrag zu einer besseren Gesellschaft leistet. Mit klaren Anleitungen, inspirierenden Beispielen und praxisorientierten Werkzeugen lernen Sie, wie Sie Verantwortung übertragen können, Veränderung vorantreiben und dabei ein starkes Fundament für eine gemeinschaftliche Zukunft schaffen. Werden Sie Teil einer Bewegung, die Ihre Lebensumgebung regeneriert und Unabhängigkeit von zentralen Versorgungssystemen schafft – für sich und alle, die nach Ihnen kommen! Genossenschaften sind der Weg, um gemeinsam wachsen und gedeihen zu lassen, was man für ein gutes Leben braucht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.